



日本法人を通じて不動産を所有している投資家の皆様にとって、最もよくある疑問の一つが、ある日突然、日本税務署から消費税の納付通知書が届くことです。
通知書を手にした際、多くの方は真っ先に次のような不安を抱かれます。
• 会社の申告に何か問題があったのではないか?
• なぜ以前は届かなかったのか?
• この税金は追加で支払う必要があるのか?
しかし、その大部分は追徴課税ではなく、日本法人における消費税の「中間申告(予定納税)制度」に該当したためです。
1. 消費税の中間申告とは?
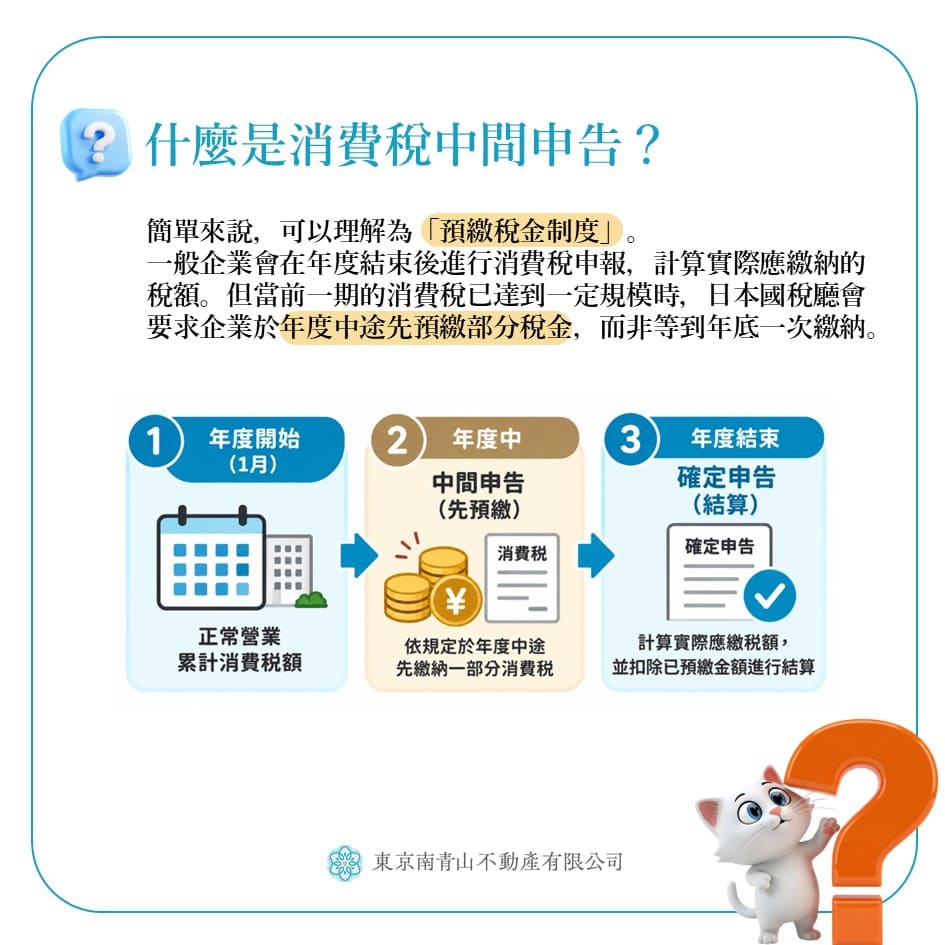
簡単に言えば、中間申告は「税金の予納制度」と捉えることができます。
一般的な企業は、事業年度終了後に消費税の確定申告を行い、実際の納税額を計算します。しかし、前事業年度の消費税額が一定規模に達している場合、日本国税庁の規定により、年度の途中で税金の一部を前払いすることが義務付けられています(年末に一度に全額を支払うのではなく、分納する仕組みです)。
したがって、中間申告は以下を意味するものではありません。
❌ 申告の異常や不備
❌ 帳簿の修正や調査
❌ 追加の税負担の発生
本質は、「将来支払うべき消費税の一部を、あらかじめ前払いしている」に過ぎません。
2. なぜ税務署から中間申告の納付書が届くのか?
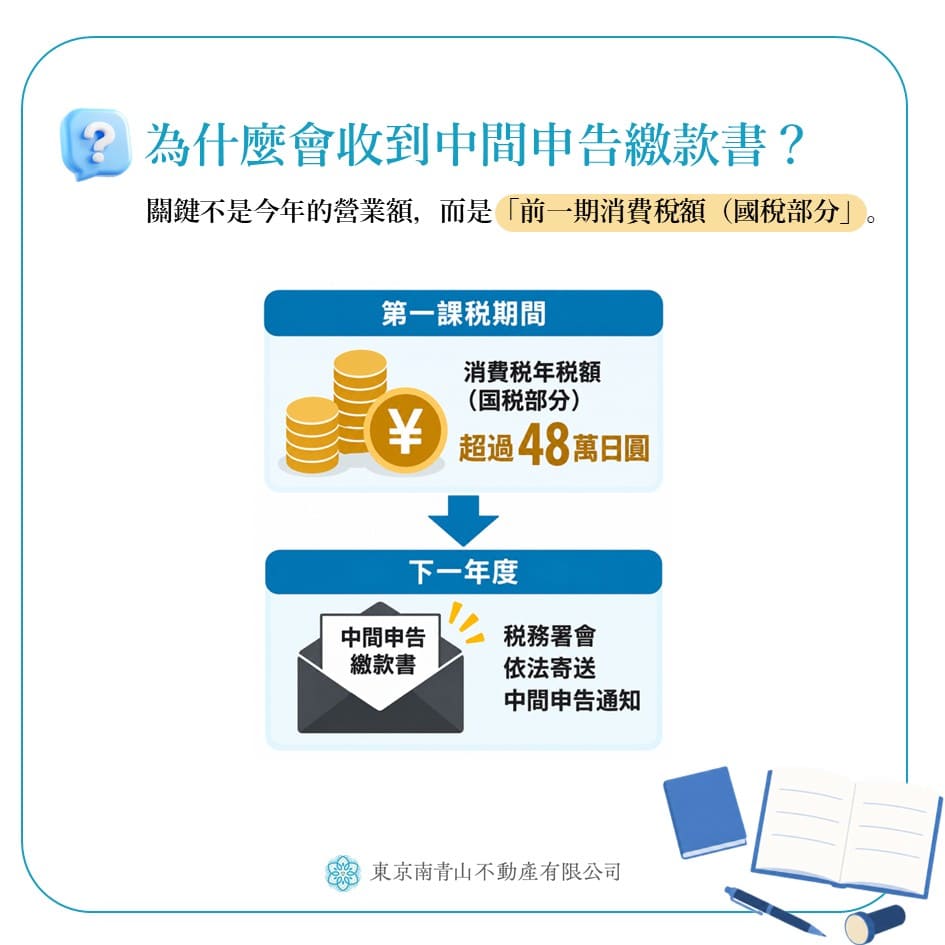
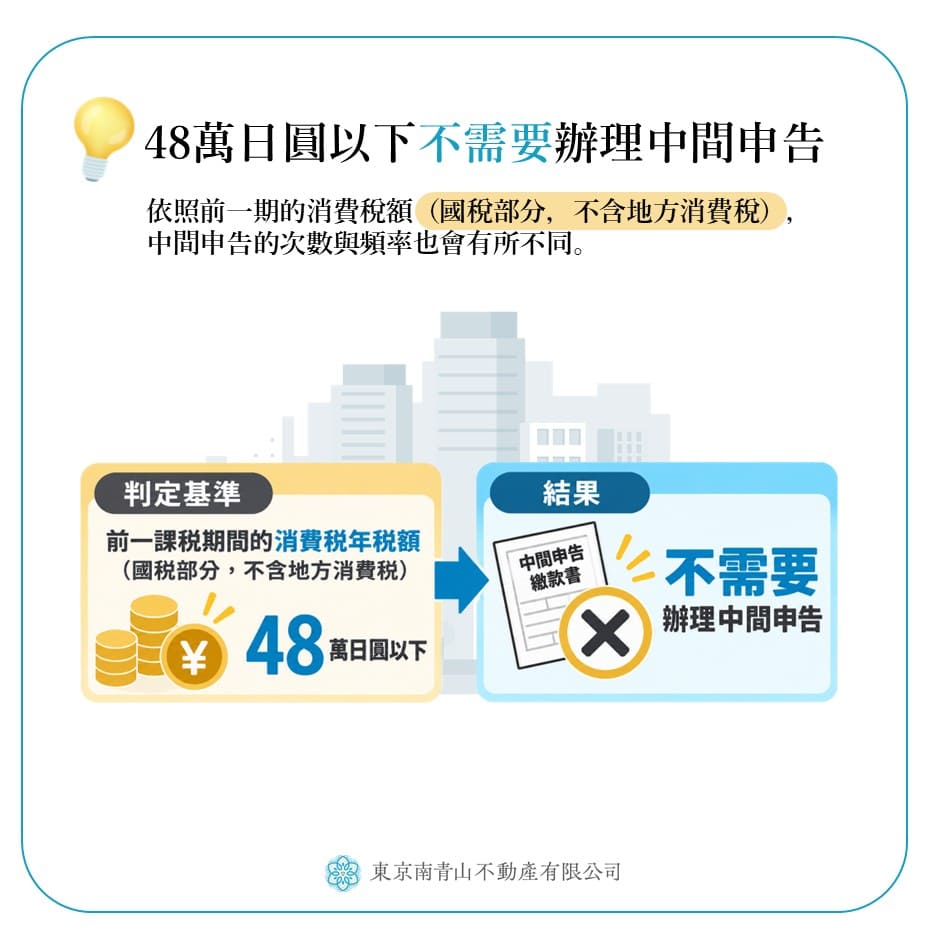
多くの方は、判定基準がその年の会社の売上高に関係していると誤解しがちです。しかし、日本国税庁の規定によると、中間申告の義務が生じるかどうかの判断基準は、直前の課税期間における消費税の年税額(国税部分、地方消費税額は含みません)を基準としています。
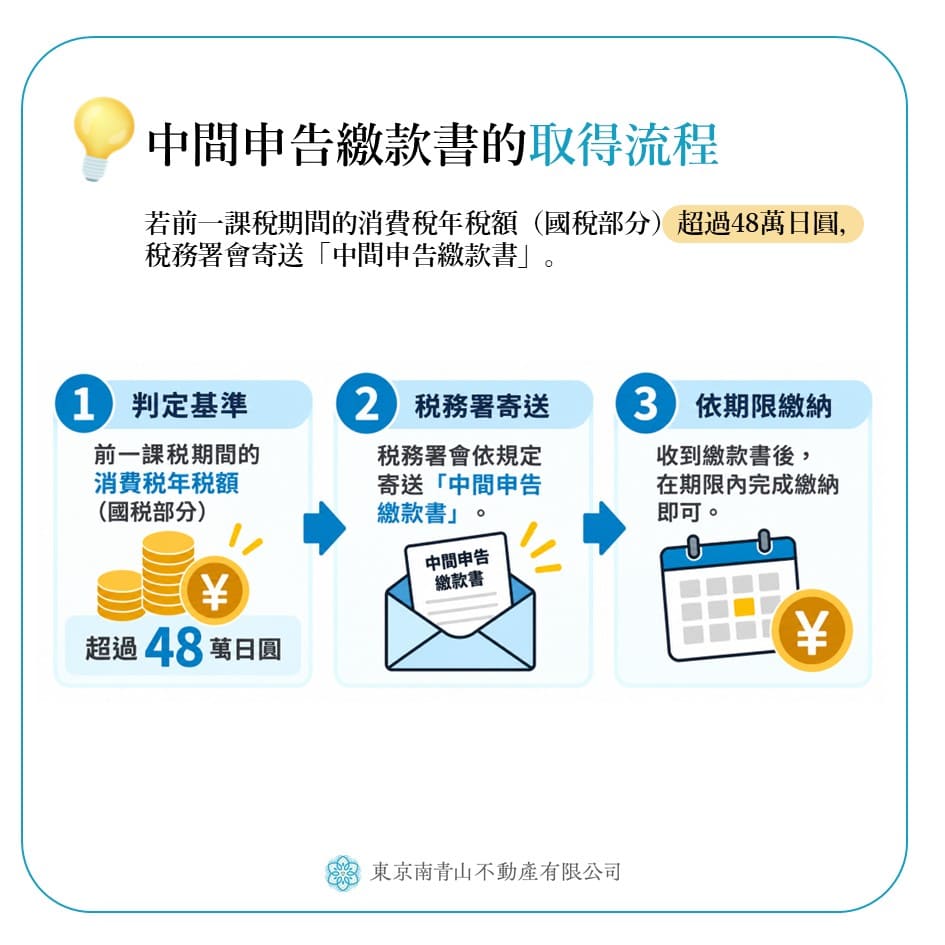
直前の課税期間における消費税の年税額が48万円を超える場合、中間申告書を提出する義務が生じます。言い換えれば、会社の規模がそれほど大きくなくても、前年度の国税としての消費税額が法定基準を超えていれば、税務署から通知書が発送されます。
(※なお、課税期間の特例制度を適用している事業者は、原則として中間申告を行う必要はありません)
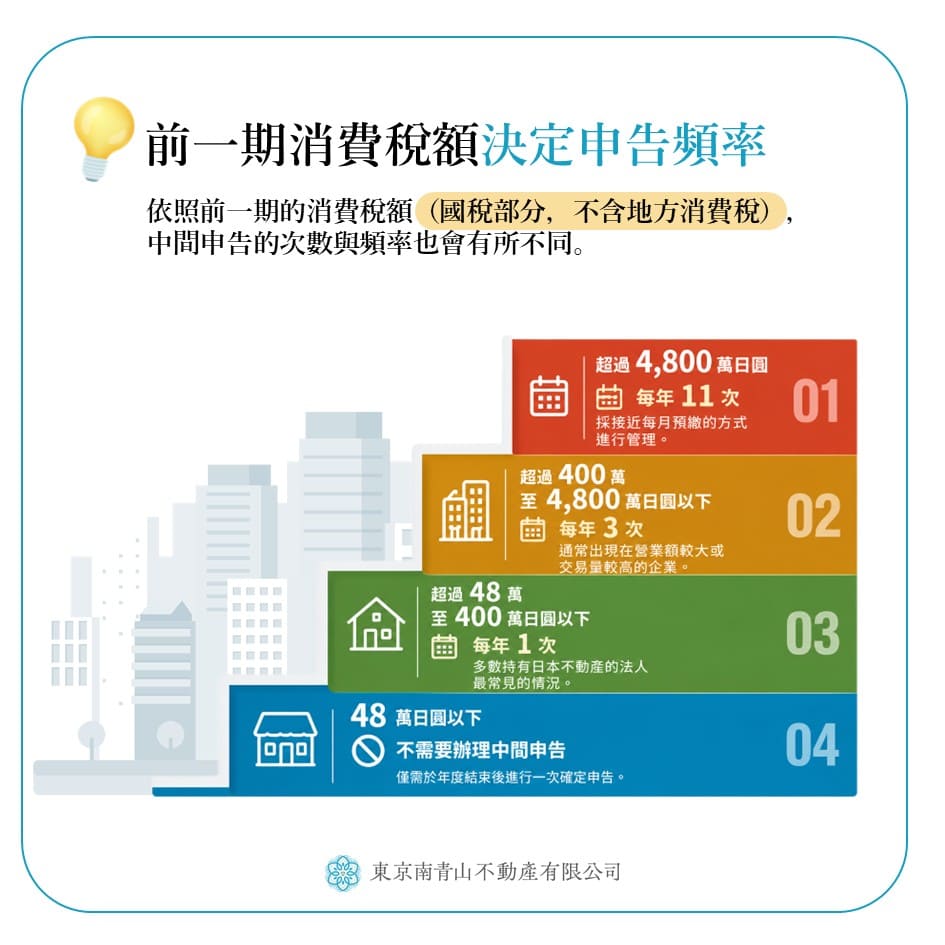
中間申告が必要となる基準と回数
前事業年度の消費税額(国税)に応じて、中間申告の回数と頻度が異なります。
3. どういう状況の時に通知書が届くのか?
実務上、初めて中間申告の通知を受け取る場合、それは通常、前事業年度の消費税の申告額が法定基準を超えたことを意味します。主な要因としては以下が挙げられます。
• 課税資産の売却を行った場合
• 民泊やホテルなど、課税事業による収入が増加した場合
• 店舗やオフィスなど、商業用不動産の賃料収入が増加した場合
• 会社の事業規模および売上が全体的に成長した場合
• 免税事業者から課税事業者へ切り替わった場合
上記のような理由で前年度の消費税額が基準を超えた場合、翌年度に税務署から中間申告の通知が届くことになります。
4. 中間申告によって実際の税負担が増えるのか?
結論から申し上げますと、税負担が増えるわけではありません。
中間申告がもたらす最大の意味は、税金が増えることではなく、「キャッシュフローの管理(資金繰り)」にあります。
【試算例】
• 仮に、前事業年度の納付すべき消費税額が100万円であったとします
当年度、税務署から約50万円(年1回の場合の目安)の予納を求められます。
年末の決算時に確定した実際の納税額が80万円だった場合、差額の30万円を追加で納付するだけで済みます。逆に、実際の納税額が40万円しかなかった場合は、すでに納めすぎた10万円が確定申告後に還付されます。
したがって、中間申告は新たな税負担の追加ではなく、年末に一括で支払う予定だった税金を、年度途中で分割して前払いしているだけなのです。
5. 日本法人が消費税の中間申告書を受け取った後の対応
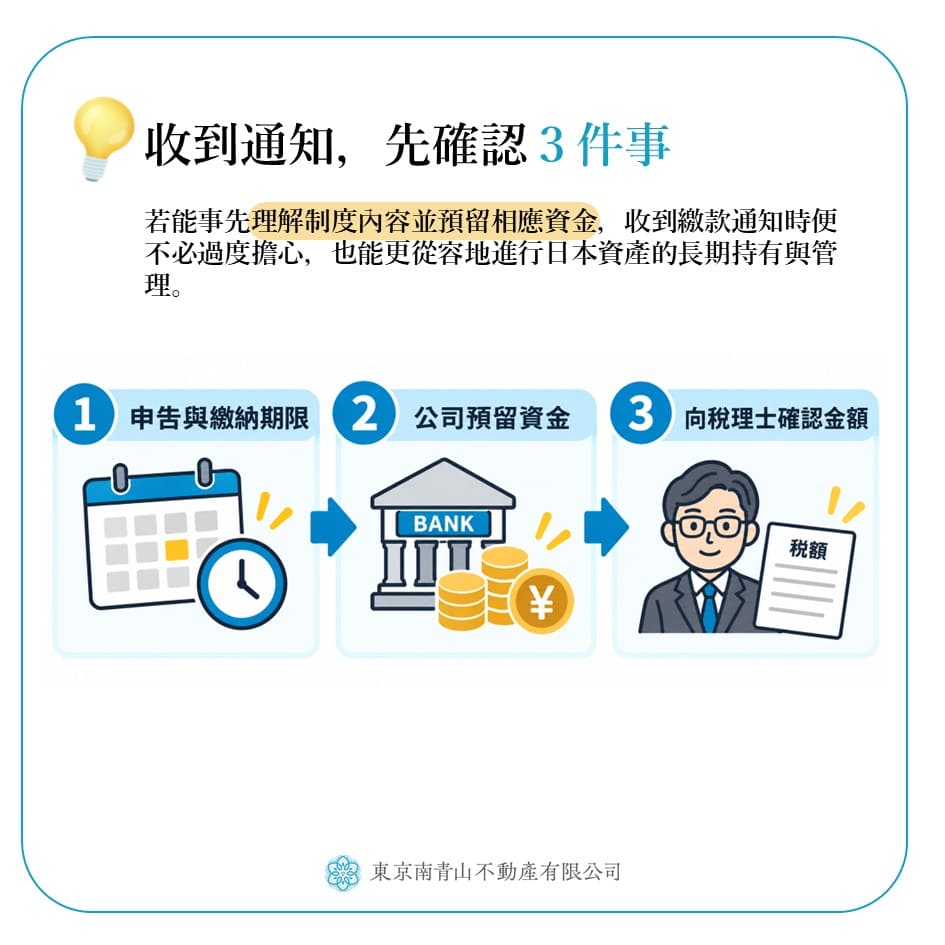
日本法人名義で不動産を所有する投資家にとって、中間申告の影響は主に資金計画に及びます。通知を受け取った際は、以下の3点を確認することをお勧めします。
1. 期日の把握:納付書に記載されている申告期間および納付期限。
2. 資金の確保:法人の口座に納税資金が十分に準備されているか。
【実務上の注意】
中間申告書を提出すべき事業者が期限内に提出しなかった場合、税法上は「中間申告書の提出があったものとみなされ」、直前の課税期間の実績に基づいて計算された消費税額が直ちに確定することになります。
金額の計算方法にご不明な点がある場合は、顧問税理士にご確認いただき、あらかじめ資金繰りを計画することで、納税のタイミングによる資金調達への影響を防ぐことができます。
よくある質問(FAQ)
• Q1:中間申告の通知が届いたということは、会社の帳簿や税務に問題があるということですか?
o いいえ、違います。中間申告は日本における消費税の標準的な予納制度であり、条件を満たしていれば税務署から定期的に自動で発送されるものです。
• Q2:中間申告で納めたお金は、追加で余分に支払う税金ですか?
o いいえ。中間申告で前払いした税金は、年度末の確定申告の際に全額差し引かれます(相殺されます)。
• Q3:もし中間申告の通知書が届かなかった場合は、支払わなくてよいのでしょうか?
o 原則として実際の申告実績に基づいて判断されるため、まずは状況を確認してください。基準に該当しているか不安な場合は、税理士にご確認いただくことをお勧めします。
• Q4:なぜ自分の日本法人は、今年になって初めて通知が届いたのですか?
o 中間申告が必要となるかは、直前の課税期間の消費税の年税額(国税部分、地方消費税を除く)が48万円を超えているかどうかに依存します。これまで届いていなかった場合でも、会社の規模拡大や課税取引の増加に伴い、今年度から新たに条件を満たすようになったためです。
結語:通知書の到着は「会社に問題がある」わけではない
日本法人の名義で消費税の中間申告書が届いたとしても、それは帳簿に異常があったり、突発的な修正を迫られているわけではありません。
多くの場合、それは前事業年度の課税取引の規模が一定の基準に達し、規定通りに消費税の予納制度の対象となったことを意味します。日本不動産を法人で所有する投資家にとって、中間申告で本当に注視すべきなのは税額そのものではなく、将来のキャッシュフローと資金の配分計画です。
制度の仕組みをあらかじめ理解し、相応の資金を手元に残しておくことで、いざ納税通知を受け取った際も慌てることなく、日本における不動産資産の長期保有と運営をよりスムーズに行うことができます。
「優れた投資とは、単なる利回りだけでなく、仕組みを深く理解することにある。」
税務に関するあらゆる通知も、予測可能な資産管理プロセスの一部に変えることができま
東京南青山不動産は、細やかなサポートを通じて投資家の皆様の資産運用に寄り添います。
 コンテンツ一覧