



對於透過日本法人持有不動產的投資人來說,最常見的疑問之一,就是某天突然收到日本稅務署寄來的消費稅繳款通知書。
許多人看到通知後第一時間會擔心:
• 公司是不是申報有問題?
• 為什麼以前沒有收到?
• 這筆稅金是不是要額外支付?
事實上,多數情況下並非補徵稅款,而是公司已經進入日本消費稅的「中間申告(預繳)」制度。
什麼是消費稅中間申告?
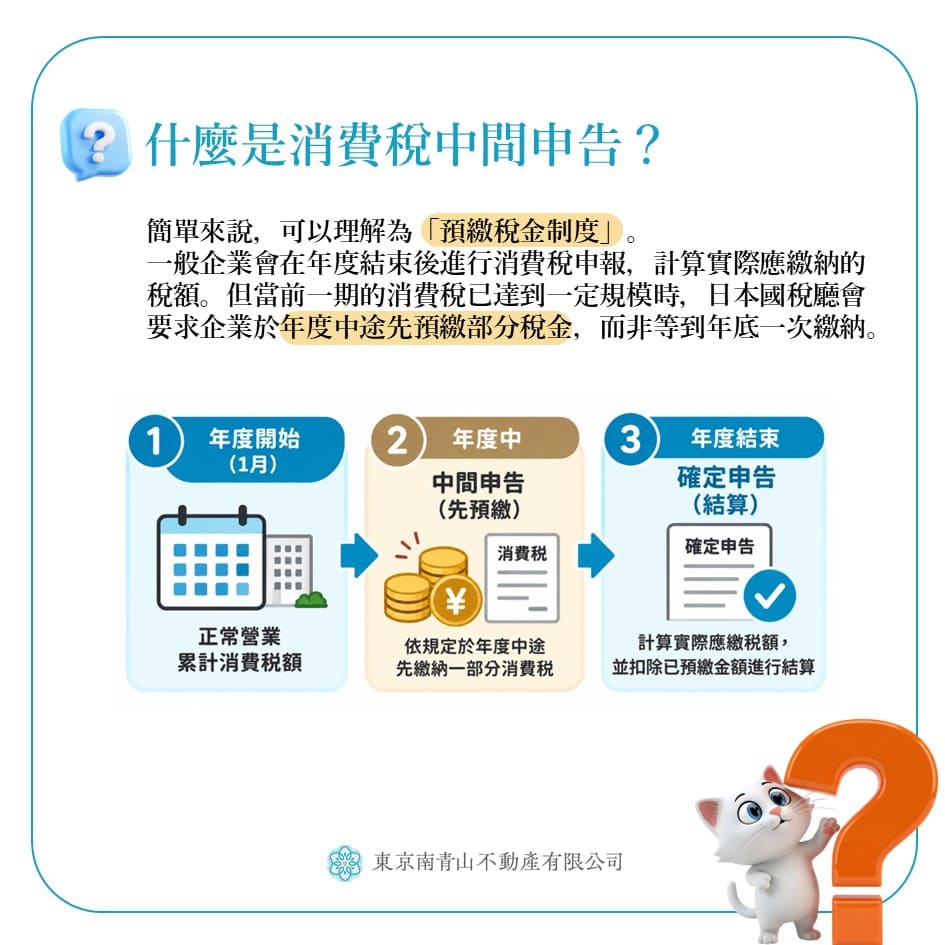
簡單來說,中間申告可以理解為「預繳稅金制度」。
一般企業會在年度結束後進行消費稅申報,計算實際應繳納的稅額。但當企業前一期的消費稅已達到一定規模時,日本國稅廳會要求企業於年度中途先預繳部分稅金,而非等到年底一次繳納。
因此,中間申告並不代表:
❌ 申報發生異常
❌ 帳務遭受調整
❌ 額外增加稅負
而是:✅ 提前繳納未來原本就要支付的部分消費稅
為什麼稅務署會寄來中間申告繳款書?
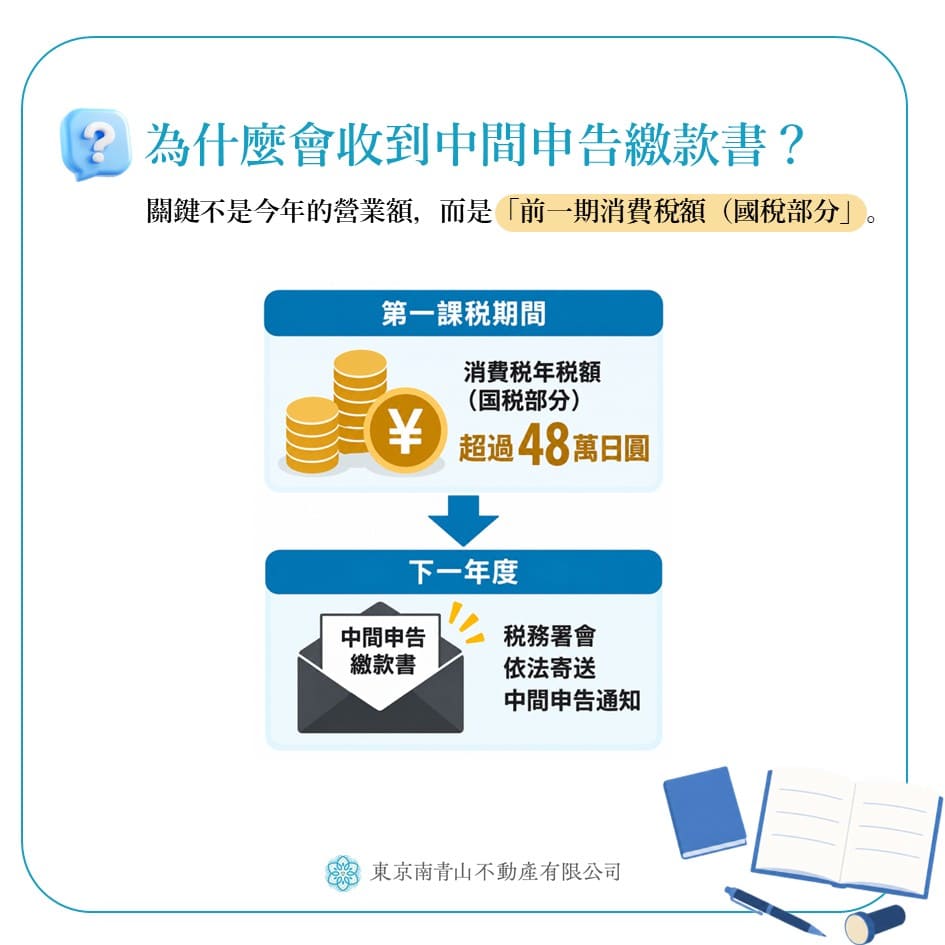
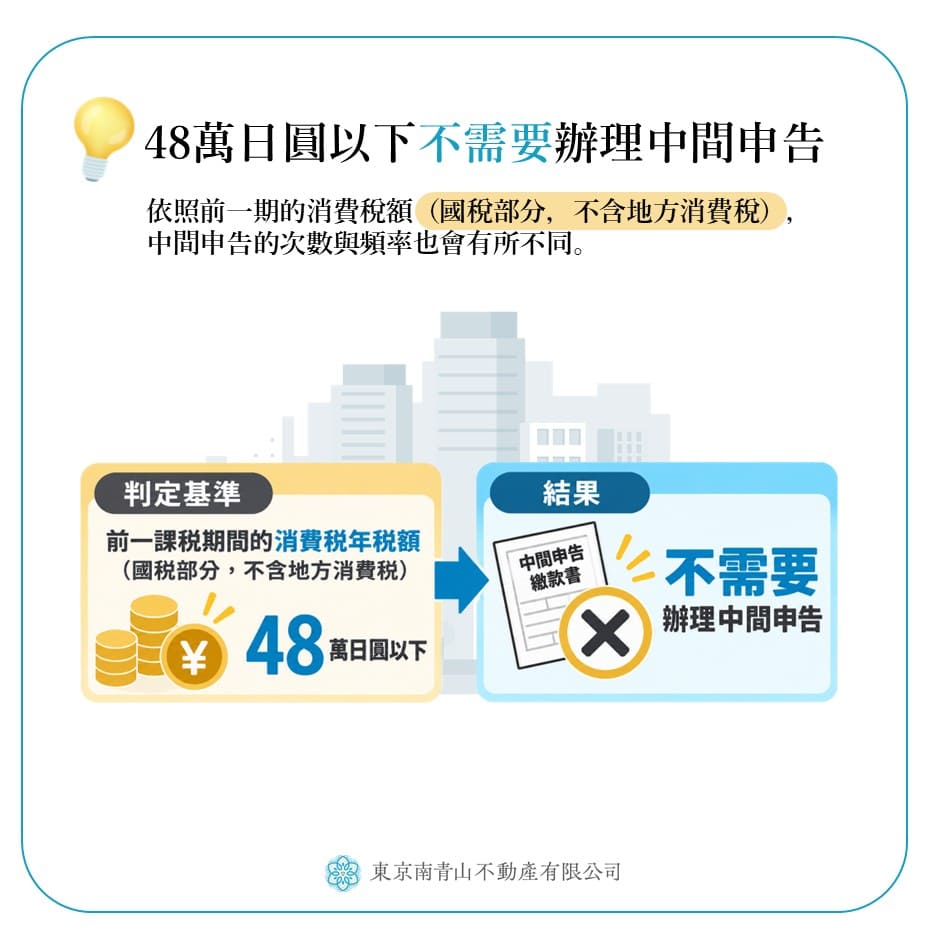
許多人誤以為判斷標準與公司當年度的營業額有關。事實上,依據日本國稅廳規範,中間申告義務的判定基準以前一課稅期間的消費稅年稅額(國稅部分,不含地方消費稅)為準 。
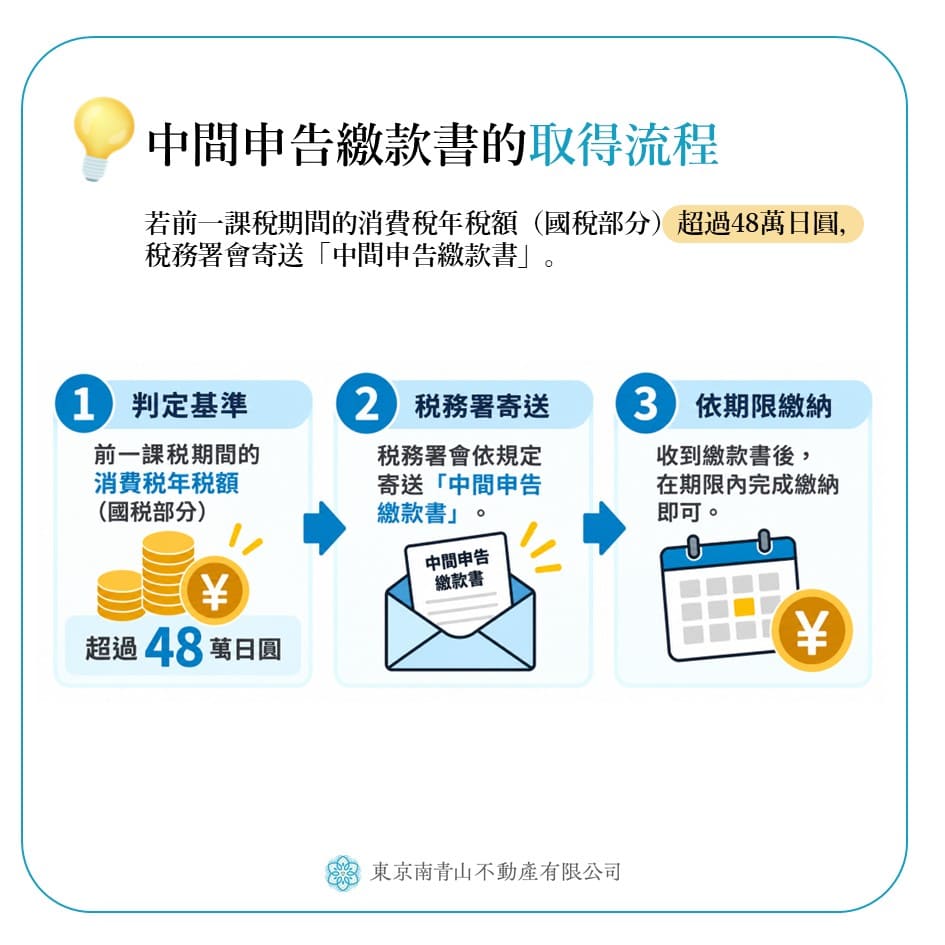
當直前課稅期間的消費稅年稅額超過 48 萬日圓時,企業即有義務辦理中間申告。換句話說,即使公司規模不大,只要前年度應納國稅消費稅達到法定門檻,稅務署便會依法寄送通知。
註:若適用課稅期間的特例制度,則原則上不需辦理中間申告。
哪些情況需要辦理中間申告?
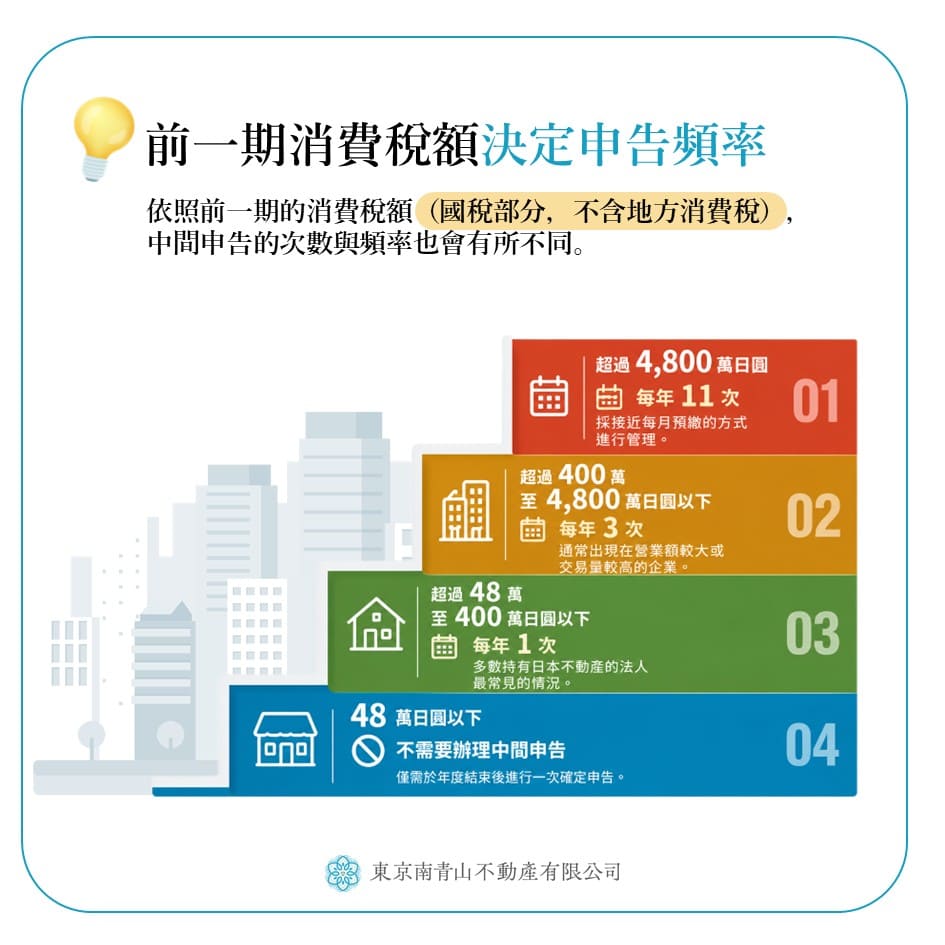
依照前一期消費稅額(國稅部分)的不同,申告次數與頻率也會有所差異:
什麼情況下會收到繳款書?
實務上,第一次收到中間申告通知,通常代表公司前一年度的消費稅申報金額已經超過法定門檻,例如:
• 出售課稅資產
• 經營民宿、旅館等課稅事業收入增加
• 出租店面、辦公室等商業不動產收入增加
• 公司整體營業額成長
• 從免稅事業者轉為課稅事業者
當上述因素使前一期消費稅額超過法定門檻時,下一年度便可能收到來自稅務署的中間申告通知。
中間申告會增加實際稅負嗎?
答案是不會。
中間申告最大的影響其實不在於稅金增加,而在於現金流安排。
假設公司前一期應納消費稅(國稅部分)為100萬日圓,且屬於一年中間申告一次的適用對象,則可能需要於年度中先預繳約50萬日圓。若年底結算後實際應納稅額為80萬日圓,則僅需補繳30萬日圓;若實際應納稅額低於已預繳金額,則溢繳部分可於確定申告後依法退還。
因此,中間申告並非增加稅負,而是將原本年底一次支付的稅金,提前於年度中分批繳納。
【試算案例】
假設公司前一期應納消費稅(國稅部分)為100萬日圓,且屬於一年中間申告一次的適用對象,則可能需要於年度中先預繳約50萬日圓。若年底結算後實際應納稅額為80萬日圓,則僅需補繳30萬日圓;若實際應納稅額低於已預繳金額,則溢繳部分可於確定申告後依法退還。
因此,中間申告並非增加稅負,而是將原本年底一次支付的稅金,提前於年度中分批繳納。
日本法人收到消費稅中間申告書後該怎麼做?
對於透過日本法人持有不動產的投資人而言,中間申告最大的影響往往來自資金規劃。收到通知後,建議先確認以下三項內容:
1. 核對期限:本次繳款書所載明的申告期間及繳納期限。
2. 預留資金:公司帳戶是否已預留足夠資金完成繳納。
【實務提醒】
若應繳納而未在期限內提出中間申告書,日本稅法上會直接視同已提交,並依前一課稅期間的實際實績計算出相應稅額,直接進入確定程序。
若對金額計算方式有疑問,也可向協助報稅的稅理士進一步確認,藉由事前規劃避免因繳納時點影響整體資金布局。
常見問題 FAQ
• Q1:收到中間申告書代表公司帳務有問題嗎?
o 不是。中間申告是日本消費稅的預繳制度,只要符合條件,稅務署就會依法定期寄發通知。
• Q2:中間申告是額外多繳稅嗎?
o 不是。中間申告所繳納的稅額,於年度確定申告結算時皆可以全數抵扣。
• Q3:沒有收到中間申告書就不用繳嗎?
o 原則上需以實際申報狀況為準。
• Q4:為什麼我的日本公司今年才收到?
o 答:因為是否需要辦理中間申告,主要取決於直前課稅期間的消費稅年稅額(國稅部分,不含地方消費稅)是否超過 48 萬日圓。即使過去從未收到,只要公司規模或課稅交易增加,未來仍可能符合中間申告條件。
結語:收到繳款書,不代表公司有問題
當日本公司收到消費稅中間申告書時,並不代表帳務發生異常或需面臨調整。
多數情況下,反而代表公司前一年度的課稅交易規模已達到一定程度,因此依規範進入消費稅預繳制度。對於透過日本不動產持有法人資產的投資人而言,中間申告真正需要關注的並非稅額本身,而是未來現金流與資金配置規劃。
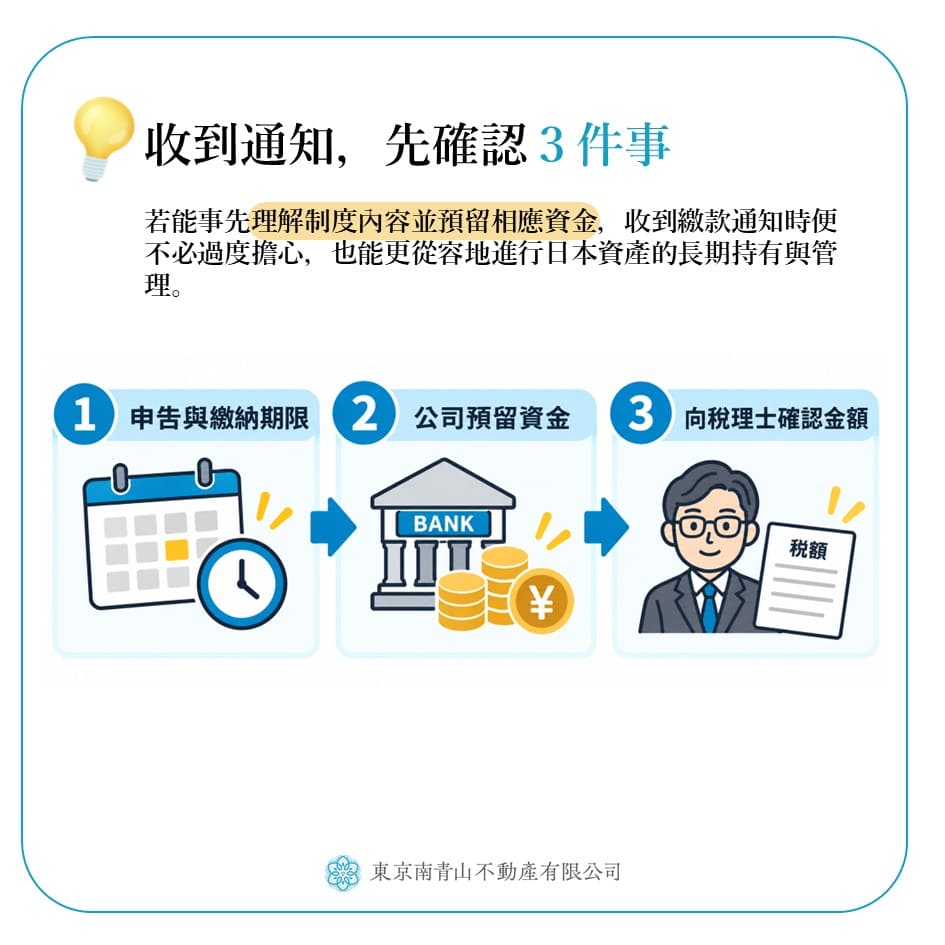
若能事先理解制度內容並預留相應資金,收到繳款通知時便不必過度擔心,也能更從容地進行日本資產的長期持有與管理。
好的投資,不只看報酬率,更看得懂制度。
讓每一次稅務通知,都成為可預期的資產管理流程。
東京南青山不動產,陪客戶一起了解細節。
 內容一覽